PERKESO Untuk Usahawan: Kenali Skim Lindung Kendiri
Pekerja yang makan gaji dilindungi PERKESO kalau ditimpa kemalangan semasa bekerja. Anda yang berniaga sendiri pula bagaimana? Kalau esok anda cedera dan tidak dapat membuka kedai selama sebulan, siapa yang menanggung bil hospital dan belanja keluarga?
Ramai usahawan menyangka PERKESO hanya untuk pekerja. Sebenarnya ada skim khas untuk mereka yang bekerja sendiri.
Berikut adalah beberapa perkara yang perlu anda tahu.
#1 – Pemilik Enterprise Tidak Dilindungi Skim Pekerja
Menurut PERKESO, pemilik tunggal atau rakan kongsi sesebuah perusahaan dikecualikan daripada skim untuk pekerja bermajikan. Sebabnya sama seperti kenapa pemilik Enterprise tiada slip gaji, iaitu anda bukan pekerja kepada perniagaan sendiri.
Jadi kalau tidak mencarum sendiri, anda tidak mempunyai apa-apa perlindungan PERKESO.
#2 – Apa Itu Lindung Kendiri?
Lindung Kendiri adalah nama bagi Skim Keselamatan Sosial Pekerjaan Sendiri, di bawah Akta Keselamatan Sosial Pekerjaan Sendiri 2017. Sejak 1 Januari 2020, skim ini meliputi 20 sektor pekerjaan sendiri.
Ia terbuka kepada warganegara Malaysia dan pemastautin tetap yang bekerja sendiri, tanpa mengira had umur. Perlindungan bermula dari tarikh dan masa caruman dibayar.
#3 – Apa Yang Dilindungi?
Skim ini melindungi anda daripada bencana pekerjaan, iaitu kemalangan semasa menjalankan kerja dan penyakit yang berpunca daripada pekerjaan. Antara faedahnya:
- Rawatan perubatan percuma di klinik panel PERKESO atau hospital kerajaan.
- Faedah hilang upaya sementara antara RM30 hingga RM105.33 sehari sepanjang cuti sakit, bergantung kepada pelan caruman. Cuti sakit mestilah sekurang-kurangnya empat hari.
- Faedah hilang upaya kekal.
- Faedah orang tanggungan yang dibayar setiap bulan kepada waris sekiranya pencarum meninggal dunia akibat bencana pekerjaan.
- Faedah pengurusan mayat sehingga RM3,000.
- Kemudahan pemulihan seperti fisioterapi dan anggota tiruan.
#4 – Berapa Carumannya?
Ada empat pelan, mengikut pendapatan bulanan yang anda pilih untuk diinsuranskan.
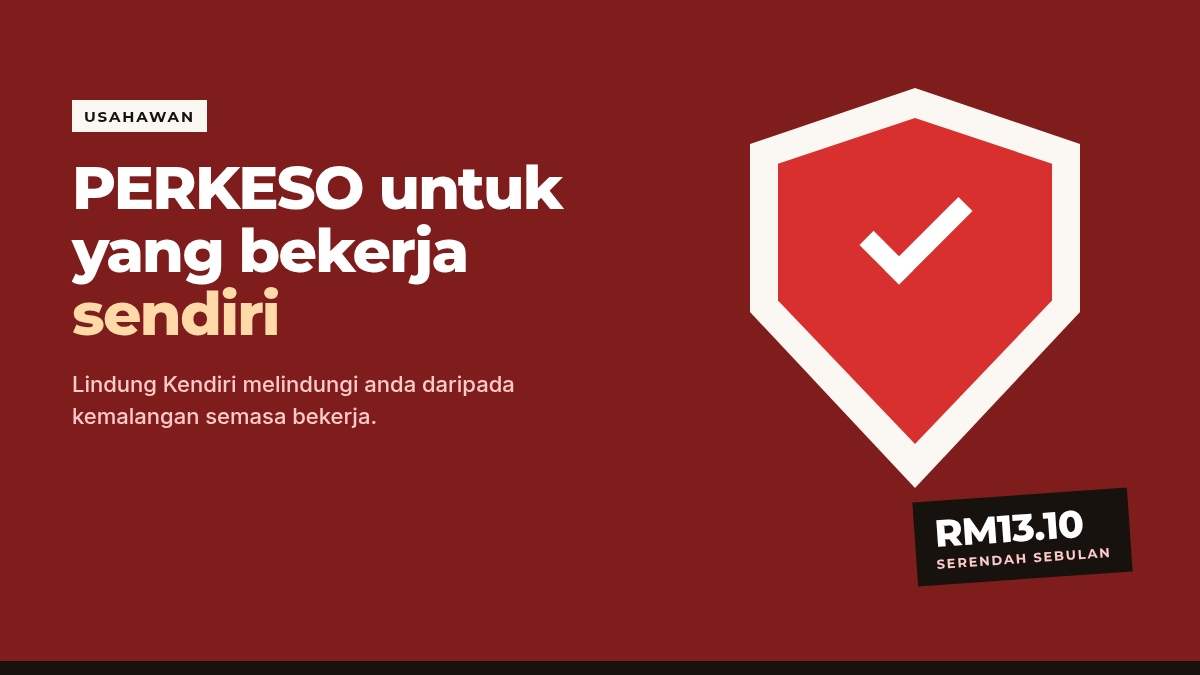
- Pendapatan RM1,050: RM13.10 sebulan atau RM157.20 setahun.
- Pendapatan RM1,550: RM19.40 sebulan atau RM232.80 setahun.
- Pendapatan RM2,950: RM36.90 sebulan atau RM442.80 setahun.
- Pendapatan RM3,950: RM49.40 sebulan atau RM592.80 setahun.
Senang cerita, perlindungan bermula dengan harga secawan kopi seminggu. Lebih tinggi pelan yang dipilih, lebih tinggi bayaran faedahnya.
#5 – Ada Insentif dan Pelepasan Cukai
Dalam Belanjawan 2027, kerajaan menawarkan insentif caruman padanan PERKESO sebanyak 70 peratus kepada lebih 200,000 orang bekerja sendiri dalam 17 sektor yang tidak mandatori.
Pelepasan cukai PERKESO juga dicadangkan diperluas kepada caruman Lindung Kendiri. Simpan resit caruman untuk digunakan semasa mengisi Borang B.
#6 – Ada Pekerja? Daftarkan Mereka
Ini yang ramai terlepas pandang. Sebaik sahaja anda mengambil pekerja, anda menjadi majikan dan wajib mendaftar serta mencarum PERKESO untuk mereka.
Pasangan yang bekerja dengan anda juga boleh didaftarkan sebagai pekerja.
#7 – Cara Mendaftar
Pendaftaran dan bayaran caruman boleh dibuat melalui aplikasi atau laman web Prihatin PERKESO. Sediakan salinan kad pengenalan serta lesen, permit atau sijil yang berkaitan dengan sektor pekerjaan anda.
Kesimpulan
Bagi usahawan, tidak boleh bekerja bermakna tiada pendapatan. Caruman yang kecil setiap bulan boleh menyelamatkan kewangan keluarga apabila perkara yang tidak dijangka berlaku.
PERKESO melindungi anda semasa bekerja, manakala i-Saraan KWSP menyediakan simpanan untuk hari tua. Uruskan kedua-duanya sekali supaya anda tidak perlu risau kemudian hari.
Sumber: